
Si ha llegado hasta aquí buscando el plazo del modelo 303 en Bizkaia, la respuesta corta es: no es el mismo modelo 303 que presenta la mayoría de autónomos en España. Comparten nombre y comparten impuesto (el IVA), pero los gestiona una administración distinta, tienen una normativa propia y el calendario de presentación no coincide. Si su domicilio fiscal está en Bizkaia, Álava o Gipuzkoa, el modelo 303 que le corresponde no es el de la Agencia Tributaria (AEAT), sino el de su Diputación Foral. Vamos a verlo con detalle, con los plazos exactos y fuentes oficiales, para que sepa sin dudas cuál debe presentar.
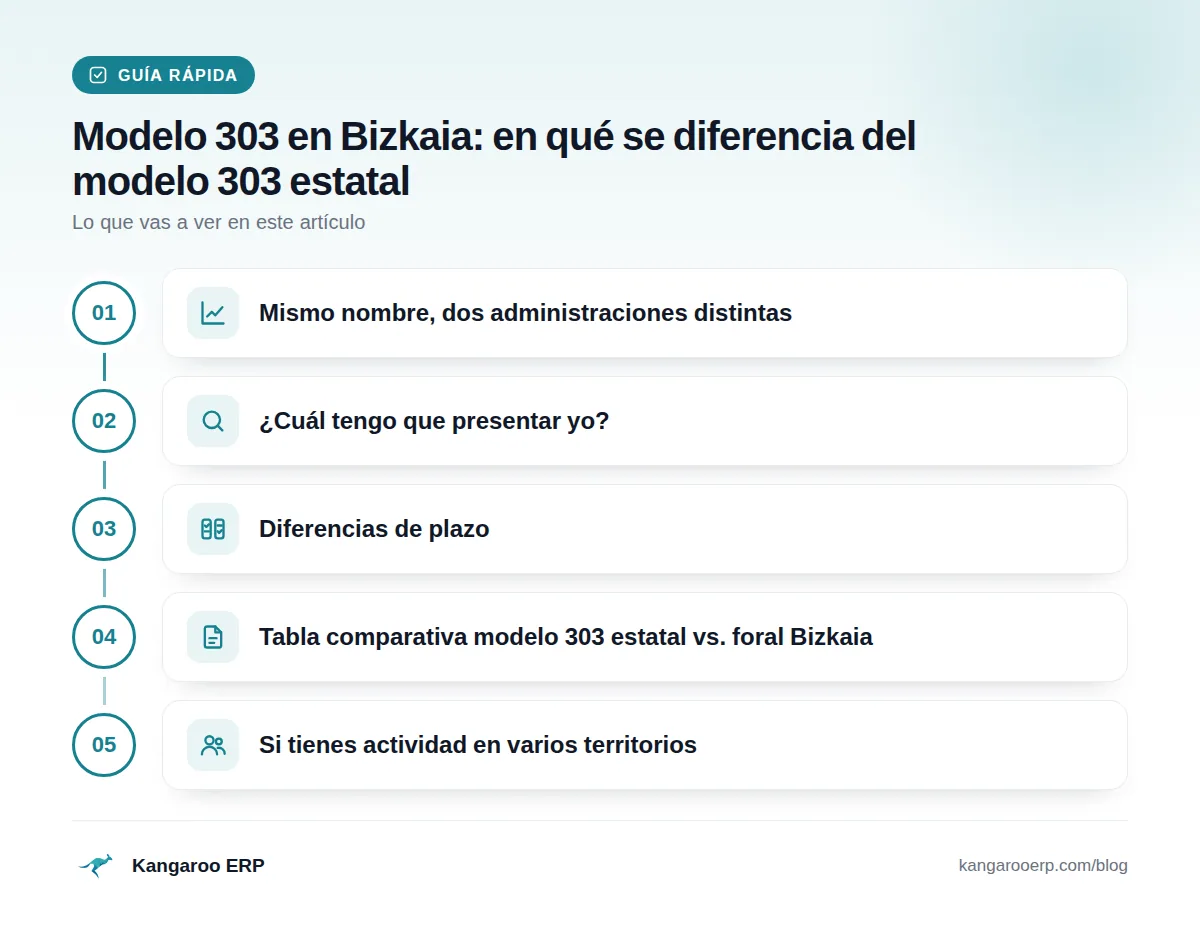
Mismo nombre, dos administraciones distintas
En España conviven dos sistemas de gestión tributaria: el territorio común, donde la AEAT recauda la práctica totalidad de los impuestos, y el territorio foral del País Vasco (Bizkaia, Álava y Gipuzkoa) y Navarra, donde cada Diputación o Hacienda Foral tiene potestad para exigir y gestionar sus propios tributos, incluido el IVA, en virtud del Concierto Económico. El resultado es que el "modelo 303" no es un formulario único: es un nombre que varias administraciones han usado para la autoliquidación trimestral de IVA, cada una con su propia orden foral o normativa estatal detrás.
Modelo 303 de la AEAT (territorio común)
Es el que presenta la inmensa mayoría de autónomos y pymes de España, salvo los domiciliados en el País Vasco y Navarra. Se rige por la normativa estatal del IVA y se presenta de forma telemática en la sede electrónica de la Agencia Tributaria. Declara el IVA repercutido y soportado de cada trimestre natural y da lugar a un resultado a ingresar, a compensar o a devolver.
Modelo 303 de la Hacienda Foral de Bizkaia
Es la autoliquidación trimestral de IVA que gestiona la Hacienda Foral de Bizkaia, aprobada mediante orden foral propia y regulada en las instrucciones publicadas por la propia Diputación Foral de Bizkaia. Funcionalmente cumple el mismo papel que el modelo estatal —declarar el IVA del trimestre—, pero se presenta ante una administración distinta, con su propio calendario y sus propios canales telemáticos, diferentes de los de la AEAT.
¿Cuál tengo que presentar yo?
La clave para saber qué modelo le corresponde no es el tipo de actividad ni el volumen de facturación: es su domicilio fiscal. Si su domicilio fiscal está en territorio común (cualquier provincia salvo Álava, Bizkaia, Gipuzkoa y Navarra), presenta el modelo 303 de la AEAT. Si su domicilio fiscal está en alguno de los tres territorios históricos del País Vasco, presenta el modelo de su Hacienda Foral correspondiente.
Domicilio fiscal en Bizkaia, Álava o Gipuzkoa
Aquí hay un matiz importante que casi nadie explica: aunque Bizkaia y Álava usan el mismo nombre, "modelo 303", para su autoliquidación trimestral, Gipuzkoa utiliza el modelo 300 para ese mismo trámite, según la información publicada por la propia Diputación Foral de Gipuzkoa. Es decir, si su domicilio fiscal está en Gipuzkoa, no debe buscar "su" modelo 303: el formulario equivalente se llama 300. En los tres territorios forales, además, el cuarto trimestre no se declara con un modelo trimestral independiente: su resultado se traslada al modelo 390 anual, que se presenta en enero. Esto es distinto de lo que ocurre en territorio común, donde sí existe un modelo 303 específico para el cuarto trimestre.
Diferencias de plazo
Aunque ambos sistemas trabajan con trimestres naturales, el día límite de presentación no coincide. La diferencia parece pequeña —unos días— pero si presenta el modelo equivocado fuera de plazo, o presenta el correcto pensando en la fecha del otro territorio, se expone a un recargo o a una liquidación fuera de plazo.
Plazo foral: del 1 al 25
En Bizkaia, la Hacienda Foral exige la presentación del modelo 303 trimestral dentro de los primeros 25 días naturales del mes siguiente al periodo de liquidación: 25 de abril (1T), 25 de julio (2T) y 25 de octubre (3T). El cuarto trimestre no tiene autoliquidación propia: su resultado se incluye en el modelo 390, que se presenta del 1 al 31 de enero. En Álava el esquema de plazos es equivalente —25 primeros días naturales del mes siguiente—, también sin autoliquidación específica para el 4T, que se traslada igualmente al modelo 390. En Gipuzkoa, el modelo 300 sigue el mismo criterio de 25 días naturales tras el cierre del trimestre, y tampoco existe declaración trimestral para el último periodo del año.
Plazo estatal: del 1 al 20 (30 en el 4T)
Según la sede electrónica de la AEAT, el modelo 303 de territorio común se presenta del día 1 al 20 del mes siguiente al periodo de liquidación para el primer, segundo y tercer trimestre (abril, julio, octubre). La excepción es el cuarto trimestre, que amplía el plazo hasta el 30 de enero del año siguiente. Si el último día cae en festivo o inhábil, el plazo se extiende hasta el siguiente día hábil.
Tabla comparativa modelo 303 estatal vs. foral Bizkaia
| Concepto | Modelo 303 estatal (AEAT) | Modelo 303 foral (Hacienda Foral de Bizkaia) |
|---|---|---|
| Administración gestora | Agencia Tributaria (AEAT) | Hacienda Foral de Bizkaia |
| Ámbito territorial | Territorio común (todas las provincias salvo País Vasco y Navarra) | Contribuyentes con domicilio fiscal en Bizkaia |
| Plazo 1T, 2T, 3T | Del 1 al 20 del mes siguiente | Del 1 al 25 del mes siguiente |
| Plazo 4T | Del 1 al 30 de enero (autoliquidación específica) | No existe autoliquidación 4T; su resultado pasa al modelo 390 (1 al 31 de enero) |
| Canal de presentación | Sede electrónica de la AEAT | Sede electrónica de la Hacienda Foral de Bizkaia |
| Normativa | Ley 37/1992 del IVA y normativa estatal | Orden foral de la Diputación Foral de Bizkaia |
Si tienes actividad en varios territorios
Cuando un autónomo o pyme opera a la vez en territorio común y en el País Vasco, o entre los tres territorios históricos, la cuestión deja de ser tan sencilla como mirar el domicilio fiscal: entran en juego las reglas de tributación por volumen de operaciones del Concierto Económico, que determinan ante qué administración (o administraciones, de forma proporcional) debe liquidar el IVA. Esto no es algo que se resuelva con una regla general en un artículo: si su facturación se reparte entre territorio común y territorio foral, o entre varios territorios forales, lo prudente es consultarlo con una asesoría fiscal que conozca el Concierto Económico, porque un error de administración puede derivar en liquidaciones duplicadas o en requerimientos de ambas haciendas.
Dicho esto, si su caso es el más habitual —domicilio fiscal en territorio común, sin establecimiento permanente en el País Vasco ni Navarra—, el modelo que le corresponde es el 303 estatal, y ahí es donde entra Kangaroo ERP: la plataforma calcula el IVA repercutido y soportado a partir de sus facturas y gastos, genera el borrador del modelo 303 trimestral y le avisa de la fecha límite de presentación en territorio común, para que no dependa de acordarse del día 20 (o del 30 en el cuarto trimestre). Si su domicilio fiscal está en Bizkaia, Álava o Gipuzkoa, su interlocutor es su Hacienda Foral, y conviene que lo gestione con una asesoría que trabaje habitualmente con esa administración.
Para repasar el calendario completo del modelo 303 en territorio común trimestre a trimestre, puede consultar nuestra guía sobre el plazo de presentación del modelo 303. Y si quiere entender para qué sirve exactamente este modelo y qué información recoge, tiene el detalle en nuestro artículo modelo 303: para qué sirve.
¿Tributa en territorio común?
Si tributas en territorio común, automatiza tu modelo 303 trimestral con Kangaroo
Ver planes de Kangaroo ERP →Preguntas frecuentes
¿El modelo 303 de Bizkaia es el mismo que el de la AEAT?
No. Comparten el número "303" y declaran el mismo impuesto, el IVA, pero los gestiona una administración distinta: la AEAT en territorio común y la Hacienda Foral de Bizkaia en este territorio. Tienen normativa propia y plazos de presentación distintos.
¿Qué plazo tiene el modelo 303 en Bizkaia?
El modelo 303 foral de Bizkaia se presenta del 1 al 25 del mes siguiente al cierre de cada trimestre (abril, julio y octubre). No existe autoliquidación trimestral para el cuarto trimestre: su resultado se traslada al modelo 390 anual, que se presenta del 1 al 31 de enero.
¿Cómo sé si tengo que presentar el modelo foral o el estatal?
Depende de su domicilio fiscal. Si está en territorio común, presenta el modelo 303 de la AEAT. Si está en Bizkaia o Álava, presenta el modelo 303 de su Diputación Foral; si está en Gipuzkoa, el trámite equivalente se llama modelo 300, no 303.
¿Qué pasa si tengo actividad en Bizkaia y en territorio común?
Si su facturación se reparte entre territorio común y territorio foral, entran en juego las reglas de tributación por volumen de operaciones del Concierto Económico, que pueden obligarle a liquidar de forma proporcional ante más de una administración. En estos casos conviene consultarlo con una asesoría fiscal especializada en Concierto Económico.
Fuentes
Contenido informativo. No sustituye al asesoramiento profesional sobre tu caso concreto.
Sigue leyendo
 Modelo 303 (IVA trimestral)Modelo 303 presentados: cómo consultarlos, descargar el justificante y recuperar uno antiguo
Los modelos 303 presentados se consultan en la Sede de la AEAT por dos vías: 'Mis expedientes' y 'Consulta de declaraciones presentadas'. Si uno no muestra su declaración, pruebe el otro: la propia AEAT reconoce que 'Mis expedientes' no recoge todas las presentaciones.
23 oct 2026 · 8 min de lectura Modelo 303 (IVA trimestral)Modelo 303 rectificativo: cómo corregir un error ya presentado (con ejemplo paso a paso)
Desde el tercer trimestre de 2024 puede corregir un modelo 303 ya presentado con una autoliquidación rectificativa, tanto si el IVA le salió corto como si pagó de más. Sustituye a la complementaria: marca la casilla «Autoliquidación rectificativa», indica el motivo y reenvía con los datos correctos (Real Decreto 117/2024 y AEAT).
23 oct 2026 · 9 min de lectura Modelo 303 (IVA trimestral)Modelo 303 negativo: cuándo compensar y cuándo pedir la devolución
Si el modelo 303 sale negativo, puede compensar ese saldo en los trimestres siguientes marcando la casilla 71 (plazo de 4 años) o pedir la devolución a Hacienda, pero solo en la declaración del cuarto trimestre o si está inscrito en el REDEME. Fuera de esos dos casos, la ley no permite elegir devolución.
20 oct 2026 · 8 min de lectura