
El modelo 303 y el modelo 390 no son lo mismo ni implican pagar dos veces: el 303 es la autoliquidación trimestral del IVA, con la que ingresa o compensa la diferencia entre el IVA repercutido y el soportado, mientras que el 390 es un resumen anual meramente informativo que recopila los datos de los cuatro 303 presentados durante el año. El 390 no genera pago ni devolución; su única función es que la Agencia Tributaria compruebe que todo lo declarado trimestralmente cuadra. Dicho esto, no todo el mundo tiene que presentarlo: si tributa en régimen simplificado, se dedica al alquiler de inmuebles urbanos o lleva sus libros a través del SII, probablemente esté exonerado, como verá más abajo.
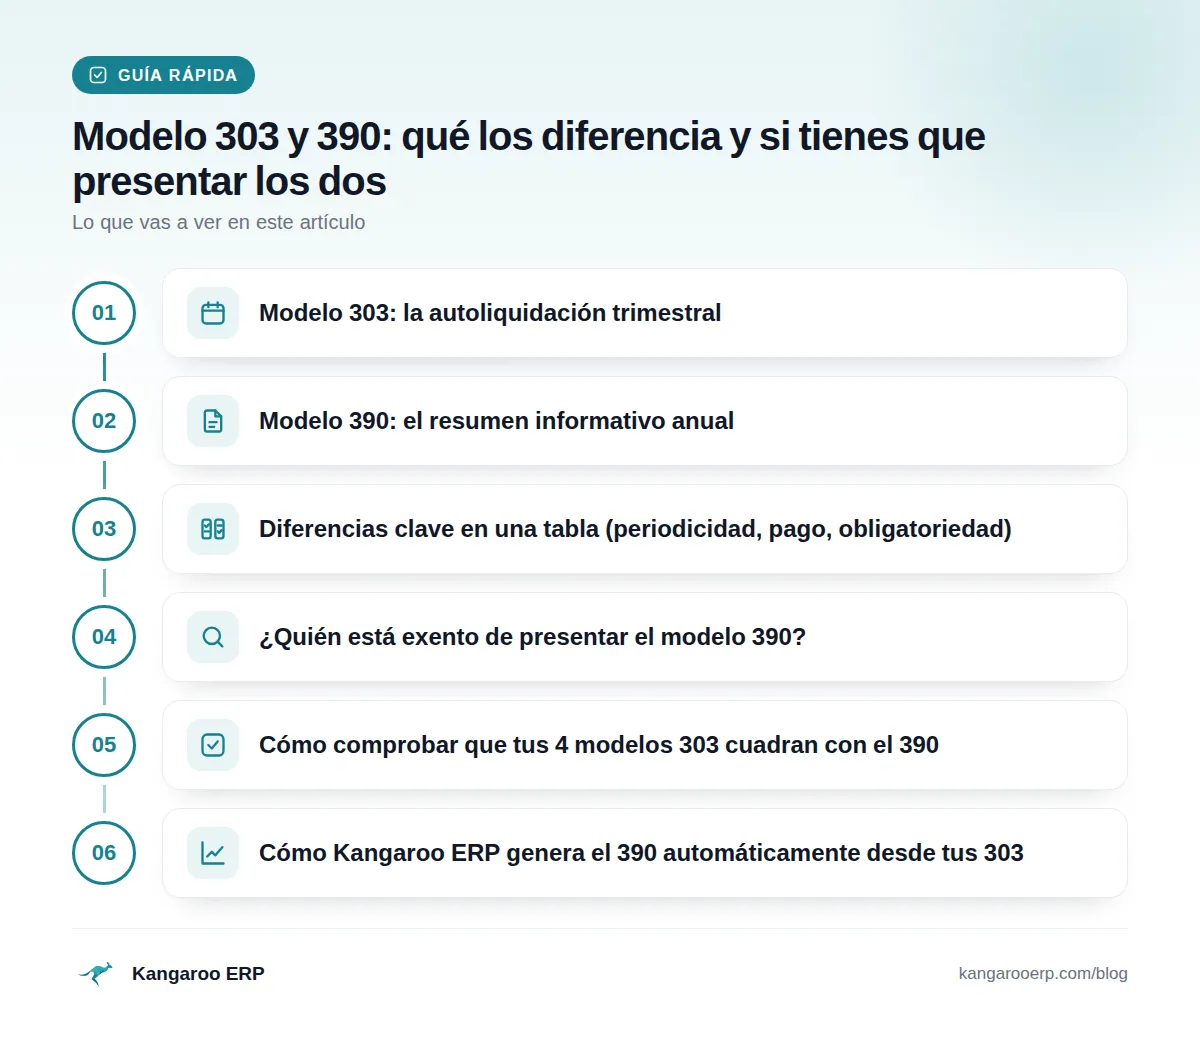
Modelo 303: la autoliquidación trimestral
El modelo 303 es la declaración que presenta cada trimestre (o cada mes, si está en el régimen de devolución mensual) cualquier autónomo o sociedad que realice actividades sujetas a IVA. En él se declaran las ventas con IVA repercutido y las compras con IVA soportado, y el resultado es la cantidad a ingresar, a compensar en el trimestre siguiente o a devolver si es el último trimestre del año.
Los plazos de presentación del 303 son fijos: del 1 al 20 de abril, julio y octubre para el primer, segundo y tercer trimestre, y del 1 al 30 de enero para el cuarto trimestre del año anterior. Si ya presenta su 303 cada trimestre, ya ha cumplido con la obligación principal de IVA; el 390, si le corresponde, es un paso adicional de enero.
Modelo 390: el resumen informativo anual
El modelo 390 se presenta una sola vez al año, también del 1 al 30 de enero, y recoge de forma agregada todo lo declarado en los cuatro modelos 303 del ejercicio anterior: bases imponibles, cuotas de IVA repercutido y soportado, operaciones exentas, prorrata si la hay, y el resultado final del año. No es una autoliquidación: no se paga ni se devuelve nada con el 390, es pura información para que la AEAT verifique la coherencia de lo declarado trimestre a trimestre.
Esto es justo lo que genera confusión en enero: después de pasar el año pagando IVA cada tres meses, muchos autónomos ven el 390 y temen una nueva liquidación. No lo es. Si sus cuatro 303 están bien presentados, el 390 es prácticamente una copia agregada de lo que ya declaró.
Diferencias clave en una tabla (periodicidad, pago, obligatoriedad)
| Aspecto | Modelo 303 | Modelo 390 |
|---|---|---|
| Periodicidad | Trimestral (o mensual con SII/devolución mensual) | Anual, una sola vez |
| Naturaleza | Autoliquidación: puede implicar pago, compensación o devolución | Declaración informativa: no genera pago ni devolución |
| Plazo | Del 1 al 20 de abril, julio y octubre; del 1 al 30 de enero (4T) | Del 1 al 30 de enero del año siguiente |
| Obligatoriedad | Obligatorio para todo sujeto pasivo de IVA, salvo excepciones puntuales | Exonerados ciertos colectivos (régimen simplificado, arrendadores de inmuebles urbanos, sujetos SII) |
| Contenido | Datos del trimestre en curso | Suma agregada de los cuatro 303 del año |
¿Quién está exento de presentar el modelo 390?
Según el manual práctico de IVA de la Agencia Tributaria, quedan exonerados de presentar el modelo 390 los sujetos pasivos con periodo de liquidación trimestral que, operando exclusivamente en territorio común, desarrollen alguna de estas actividades:
- Actividades acogidas al régimen simplificado del IVA.
- Arrendamiento de bienes inmuebles urbanos.
- Ambas actividades combinadas.
También quedan exonerados los sujetos pasivos que llevan sus libros registro de IVA a través del Suministro Inmediato de Información (SII), ya que la AEAT ya dispone de esos datos en tiempo real.
Eso sí: la exoneración tiene una condición importante. Quien esté en alguno de estos casos debe cumplimentar un apartado específico de información anual dentro del modelo 303 correspondiente al último periodo del ejercicio (el 4T o el mes 12). Y la exoneración no se aplica si, por el motivo que sea, no existe obligación de presentar la autoliquidación de ese último periodo.
Si su actividad no encaja en ninguno de estos supuestos —por ejemplo, si vende productos o servicios en régimen general de IVA sin estar en el SII—, lo habitual es que sí tenga que presentar el 390 en enero.
Cómo comprobar que tus 4 modelos 303 cuadran con el 390
El motivo más común de requerimiento de la AEAT en enero no es un error en el 390 en sí, sino un descuadre entre lo que dice el 390 y lo que ya se declaró en los cuatro 303. Antes de enviar el resumen anual, conviene revisar:
- Sume las bases imponibles de IVA repercutido de los cuatro 303 (casillas de bases) y compruebe que coinciden con el total que aparece en el 390 para cada tipo de IVA (4%, 10%, 21%).
- Sume las cuotas de IVA soportado deducible de los cuatro trimestres y contraste el total con la casilla correspondiente del 390.
- Revise el resultado de cada trimestre (a ingresar, a compensar o a devolver) y verifique que el saldo final del año en el 390 refleja correctamente los importes compensados de un trimestre a otro.
- Compruebe las rectificativas, si presentó alguna complementaria o sustitutiva durante el año: el 390 debe reflejar los datos definitivos, no los del 303 original si luego lo corrigió.
- Verifique operaciones exentas o con inversión del sujeto pasivo, que a veces se declaran en el 303 pero se omiten por error en el resumen anual.
Hacer esta comprobación casilla a casilla a mano, con cuatro declaraciones trimestrales por delante, es la parte más tediosa de enero y donde más fácil es que se cuele un desfase que termine en un requerimiento de la AEAT pidiendo que se justifique la diferencia.
Cómo Kangaroo ERP genera el 390 automáticamente desde tus 303
En Kangaroo ERP, cada modelo 303 que presenta durante el año queda registrado en el módulo fiscal junto con los asientos contables que lo originan. Cuando llega enero, el sistema agrega automáticamente los datos de los cuatro trimestres para generar el borrador del modelo 390, casilla por casilla, sin necesidad de volver a teclear ni sumar nada a mano. Si hay algún desfase entre lo declarado trimestralmente y el resumen, el sistema lo señala antes de presentar, para que pueda revisarlo con calma en lugar de descubrirlo con un requerimiento de la AEAT ya en la mesa.
Si todavía gestiona el IVA trimestre a trimestre en hojas sueltas o revisando el modelo 303 por separado cada vez, enero es el momento en el que más se nota la diferencia de llevarlo todo conectado. Y si además presenta el modelo 130 de IRPF, puede interesarle ver también las diferencias entre el modelo 130 y el 303, porque ambos conviven en el mismo calendario trimestral.
Puede ver cómo funciona el módulo fiscal completo, con 303, 390, 130 y 200, en los planes de Kangaroo ERP.
Que tu 390 cuadre solo con tus 4 modelos 303 del año
Kangaroo ERP agrega automáticamente tus cuatro modelos 303 y genera el borrador del 390 casilla a casilla, avisándote si algo no cuadra antes de que lo haga la AEAT.
Ver planes de Kangaroo ERP →Preguntas frecuentes
¿El modelo 390 hay que pagarlo?
No. El modelo 390 es una declaración informativa, no una autoliquidación: no genera pago ni devolución. Se limita a resumir los datos de los cuatro modelos 303 ya presentados durante el año.
¿Qué pasa si el modelo 390 no coincide con los 303 presentados?
Si la AEAT detecta diferencias entre el resumen anual y las autoliquidaciones trimestrales, puede enviar un requerimiento pidiendo que se justifique o corrija el desfase. Por eso conviene cuadrar casilla a casilla las bases, cuotas y resultados de los cuatro 303 con el 390 antes de presentarlo.
¿Quién no tiene que presentar el modelo 390?
Según el manual práctico de IVA de la Agencia Tributaria, quedan exonerados los sujetos pasivos con periodo trimestral que, en territorio común, tributen exclusivamente en régimen simplificado, se dediquen al arrendamiento de inmuebles urbanos, o lleven sus libros registro mediante el SII. En estos casos, la información anual se incluye en el propio modelo 303 del último periodo.
¿Cuándo se presenta el modelo 390?
El plazo de presentación del modelo 390 es del 1 al 30 de enero del año siguiente al ejercicio que se declara, el mismo plazo en el que se presenta el modelo 303 del cuarto trimestre.
Fuentes
Contenido informativo. No sustituye al asesoramiento profesional sobre tu caso concreto.
Sigue leyendo
 Modelo 390 (resumen anual IVA)Modelo 390: plazo de presentación 2026 y qué pasa si llega tarde
El modelo 390 se presenta entre el 1 y el 30 de enero de 2026. Al ser una declaración informativa, presentarla tarde no genera recargo sino una sanción del art. 198 LGT: 10 €/dato (mínimo 150 €) sin requerimiento, o 20 €/dato (mínimo 300 €) si ya se lo reclaman.
20 oct 2026 · 6 min de lectura Modelo 390 (resumen anual IVA)Modelo 390: ¿estás obligado a presentarlo o estás exonerado? (tabla rápida)
Con carácter general, quien presenta el modelo 303 también presenta el 390. Están exonerados quienes tributan por el SII y los declarantes trimestrales en territorio común que solo hacen régimen simplificado o arrendamiento de inmuebles urbanos. Exonerado no es lo mismo que no obligado: hay que informarlo en el 303 del cuarto trimestre.
17 oct 2026 · 5 min de lectura Modelo 303 (IVA trimestral)Modelo 303 presentados: cómo consultarlos, descargar el justificante y recuperar uno antiguo
Los modelos 303 presentados se consultan en la Sede de la AEAT por dos vías: 'Mis expedientes' y 'Consulta de declaraciones presentadas'. Si uno no muestra su declaración, pruebe el otro: la propia AEAT reconoce que 'Mis expedientes' no recoge todas las presentaciones.
23 oct 2026 · 8 min de lectura